Crawl Space Water Damage Costo
Esta página ayuda a convertir una pregunta comercial sobre daños de agua en una decisión práctica. El objetivo es explicar el alcance, los riesgos y la comparación de presupuestos sin inventar precios locales ni promesas de cobertura.
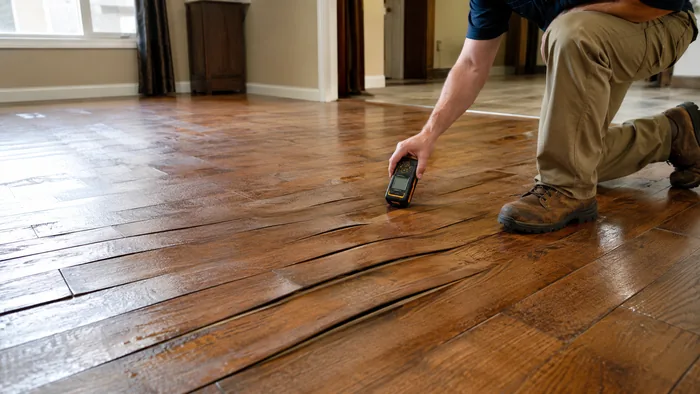
El acceso puede valer tanto como el tamaño
Dos pérdidas con el mismo número de pies cuadrados pueden tener costos diferentes si una zona está abierta y otra se encuentra detrás de gabinetes, bajo un piso acabado o dentro de un espacio estrecho. El acceso determina cuánto desmontaje hace falta para medir, extraer, limpiar y secar.
Una habitación no siempre significa una sola zona afectada
El agua puede desplazarse bajo pisos, detrás de gabinetes o dentro de una pared compartida. Un baño pequeño puede afectar un pasillo, una habitación contigua o el techo del nivel inferior. La superficie visible sirve para orientarse, pero no debe convertirse automáticamente en el límite del presupuesto.
Comparar alcances, no titulares
Un anuncio que promete un precio bajo no explica cuántas habitaciones, materiales o días de equipo incluye. Para comparar dos proveedores, convierte cada presupuesto en una lista de tareas: extracción, secado, demolición, limpieza, eliminación y reparación. Las diferencias aparecen mucho más rápido.
La humedad ambiental influye en el plan
Abrir ventanas no siempre ayuda. Si el aire exterior contiene mucha humedad, puede dificultar el secado de materiales. Un plan de secado eficaz controla las condiciones interiores y verifica el progreso con mediciones en vez de depender únicamente de la sensación al tacto.
Medir progreso es distinto de dejar equipos funcionando
El secado profesional no consiste únicamente en colocar ventiladores. Debe existir una razón para la cantidad y ubicación de los equipos, una forma de revisar las condiciones y un criterio para decidir cuándo retirar el equipo. Sin seguimiento, es difícil saber si el tiempo de secado está justificado.
El tiempo cambia las decisiones
La misma fuga puede requerir un enfoque distinto si se descubre en minutos o después de muchas horas. Más tiempo permite que materiales porosos absorban agua y que la humedad se desplace a zonas menos accesibles. Registrar cuándo se descubrió la pérdida ayuda a explicar por qué el alcance puede cambiar durante la inspección.
La seguridad puede cambiar el orden del trabajo
Agua cerca de electricidad, un techo deformado, contaminación o materiales inestables cambian la prioridad. En esos casos no conviene entrar solo para medir daños o mover pertenencias. La seguridad determina qué se puede documentar de inmediato y qué debe esperar a una evaluación profesional.
Cómo convertir la información en una decisión
| Paso | Decisión |
|---|---|
| 1. Fuente | Confirmar de dónde proviene el agua y si sigue activa. |
| 2. Alcance | Definir habitaciones, materiales y cavidades afectadas. |
| 3. Riesgo | Separar agua relativamente limpia de pérdidas contaminadas o inundación exterior. |
| 4. Mitigación | Entender extracción, secado, retirada y limpieza. |
| 5. Reparación | Identificar qué acabados o materiales deberán reponerse. |
| 6. Comparación | Normalizar presupuestos antes de elegir proveedor. |
Organiza el alcance de la pérdida
Usa la calculadora principal como referencia de planificación antes de comparar presupuestos.
Abrir Water Damage Calculator →Aspectos prácticos para esta decisión
Pensar en ocupación
Una vivienda ocupada presenta restricciones diferentes a una propiedad vacía. Ruido, rutas de paso, niños, mascotas y acceso a habitaciones pueden afectar cómo se colocan equipos y barreras.
Evitar el error de los metros cuadrados
El área ayuda a estimar volumen de trabajo, pero no explica contaminación, acceso, materiales ni reparación. Dos pérdidas del mismo tamaño pueden requerir equipos, demolición y mano de obra muy distintos.
Pensar en capas
Los acabados visibles son solo la primera capa. Debajo pueden existir adhesivos, contrapiso, aislamiento, estructura o membranas. Cuando un presupuesto se limita a la superficie, conviene preguntar qué se ha hecho para comprobar las capas inferiores.
Entender la secuencia
La secuencia habitual puede incluir control de fuente, extracción, retirada selectiva, limpieza, secado y reparación. Saltarse etapas puede crear problemas, pero ejecutar todas sin necesidad también aumenta el costo.
Revisar garantías con precisión
Una garantía útil debe indicar qué cubre, durante cuánto tiempo y qué condiciones la limitan. Una frase genérica de 'trabajo garantizado' no explica mucho.
Revisar el punto de partida
Las lecturas iniciales crean una referencia. Sin ellas, es más difícil demostrar cuánto cambió la condición durante el secado.
Revisar responsabilidad de la fuente
La empresa de restauración no siempre repara la tubería, techo o equipo que causó el problema. Identificar esa responsabilidad evita que el agua vuelva a entrar después de iniciar el secado.
Evaluar el piso completo
En materiales como madera o laminado, el daño puede extenderse más allá del punto visible. La deformación, el adhesivo y el subsuelo influyen en la decisión de secar o reemplazar.
Preguntar por exclusiones
Las exclusiones son tan importantes como el trabajo incluido. Un presupuesto puede parecer completo hasta descubrir que no incluye retirada de contenidos, reconstrucción, pintura, limpieza especializada o reparación de la fuente.
Separar depreciación de costo de reparación
En una reclamación, la forma en que la aseguradora valora un elemento puede diferir del precio que un contratista cobra por reemplazarlo. Son cálculos relacionados, pero distintos.
Preguntas frecuentes
¿Por qué puede aumentar el costo después de la extracción?
Porque el secado, la demolición o la reconstrucción pueden representar más trabajo que retirar el agua acumulada.
¿La calculadora garantiza el costo final?
No. Produce una referencia de planificación, no una oferta contractual.
¿Qué pasa si hay electricidad cerca del agua?
No entres en una zona insegura. La energía puede necesitar ser aislada por un profesional antes de acceder.
¿Conviene conservar recibos de emergencia?
Sí. Pueden ayudar a documentar medidas temporales, materiales y gastos relacionados con la pérdida.
¿Una cifra nacional es un precio local?
No. Sirve como contexto, pero el precio real depende del alcance y del mercado.
¿Qué hago con pertenencias mojadas?
Prioriza seguridad, separa artículos cuando sea posible y documenta su condición antes de desecharlos si una reclamación puede estar involucrada.
¿El seguro decide cómo secar la propiedad?
La aseguradora decide cobertura; el método técnico de restauración debe justificarse por la condición física del edificio.
¿Debo abrir ventanas para secar?
No siempre. Si el aire exterior es húmedo puede empeorar las condiciones. El plan debe considerar el clima y el control interior.
¿Qué es un cambio de alcance?
Es una modificación del trabajo previsto porque aparece nueva información, daño oculto o una condición diferente a la asumida inicialmente.
¿Qué debo comparar entre dos empresas?
Alcance, cantidades, método, días de equipo, demolición, limpieza, reconstrucción, exclusiones y documentación.
¿Debo aceptar el primer presupuesto por tratarse de una emergencia?
No necesariamente. La seguridad y el control de la fuente pueden ser urgentes, pero otras decisiones pueden compararse después.
¿Puede una fuga lenta ser diferente para el seguro?
Sí. La causa y duración pueden afectar la cobertura según la póliza. Debe revisarse el lenguaje real.